
اصل طلا از مالیات کاملاً معاف شد!

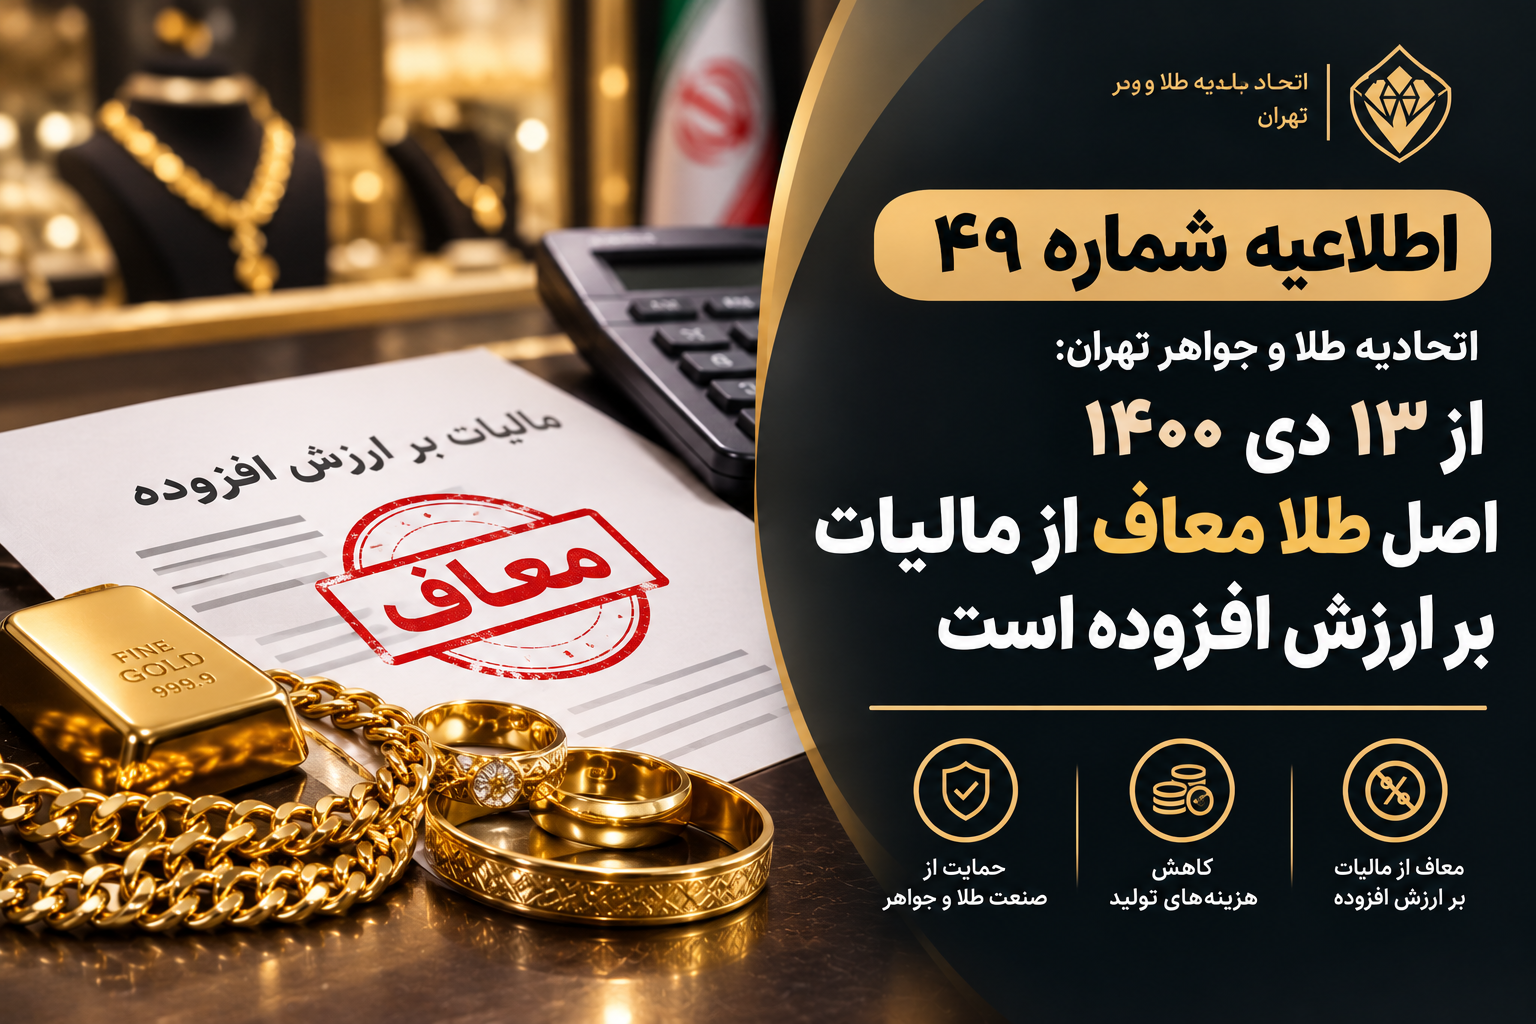
 اطلاعیه شماره ۴۹ اتحادیه طلا و جواهر تهران: از ۱۳ دی ۱۴۰۰ اصل طلا معاف از مالیات بر ارزش افزوده است
اتحادیه فروشندگان و سازندگان طلا، جواهر، نقره و سکه تهران در تاریخ ۸ دی ۱۴۰۰، طی اطلاعیه شماره ۴۹ (به شماره نامه ۲۹۰۷۲) با عنوان «نحوه اجرای قانون مالیات بر ارزش افزوده از تاریخ ۱۴۰۰/۱۰/۱۳»، یکی از مهمترین تغییرات مالیاتی تاریخ صنعت طلای ایران را به اطلاع اعضای صنف رساند: از تاریخ ۱۳ دی ۱۴۰۰، اصل طلا، جواهر و پلاتین بهکاررفته در مصنوعات، از مالیات و عوارض ارزش افزوده معاف شده و فقط اجرت ساخت، حقالعمل و سود فروشنده با نرخ ۹ درصد مشمول مالیات خواهد بود.
اطلاعیه شماره ۴۹ اتحادیه طلا و جواهر تهران، ابلاغ مستقیم یک تغییر قانونی ملی (قانون مالیات بر ارزش افزوده مصوب ۲ خرداد ۱۴۰۰) به اعضای صنف است، نه یک تصمیم داخلی اتحادیه.
| ردیف | موضوع | حکم / الزام قانونی |
|---|---|---|
| ۱ | معافیت اصل کالا | اصل طلا، جواهر و پلاتین از مالیات و عوارض ارزش افزوده معاف است |
| ۲ | مشمول مالیات | فقط اجرت ساخت، حقالعمل و سود فروشنده، با نرخ ۹٪ |
| ۳ | تاریخ اجرا | از ۱۳ دی ۱۴۰۰ |
| ۴ | الزام فروشندگان | تفکیک اصل کالا از اجرت/سود در صورتحساب فروش |
| ۵ | ممنوعیت | دریافت مالیات اصل طلا/جواهر/پلاتین به هیچ عنوان مجاز نیست |
| ۶ | ضمانت اجرا | عودت مبلغ دریافتی + جریمه دو برابر آن، غیرقابل بخشودگی |
متن کامل تحلیل
زمینه: یک تغییر قانونی ملی، نه تصمیم داخلی اتحادیه
برخلاف اکثر اطلاعیههای بررسیشده که تصمیمات داخلی اتحادیه طلا و جواهر تهران بودند، اطلاعیه شماره ۴۹ صرفاً ابلاغکننده یک قانون مصوب در سطح کشور است. این قانون، بخشی از قانون دائمی مالیات بر ارزش افزوده مصوب ۲ خرداد ۱۴۰۰ است که بند مربوط به طلا، جواهر و پلاتین آن، از ۱۳ دی ۱۴۰۰ لازمالاجرا اعلام شده است. بر اساس ماده ۲۶ این قانون، اصل طلا، جواهر و پلاتین از مالیات بر ارزش افزوده معاف شده و تنها اجرت و سود مصنوعات طلا مشمول مالیات میشود.
چرا این تغییر اهمیت دارد؟
پیش از اجرای این قانون، مالیات بر ارزش افزوده روی کل مبلغ فاکتور خرید طلا — یعنی مجموع ارزش طلا + اجرت ساخت + سود فروشنده — محاسبه میشد. از آنجا که سهم اصلی قیمت طلا معمولاً از ارزش خود فلز (نه اجرت) تشکیل میشود، این روش محاسبه، بار مالیاتی قابلتوجهی بر دوش خریدار میگذاشت. طبق قانون تازه، مالیات فقط بر بخش اجرت، حقالعمل و سود اعمال میشود و اصل طلا از این مالیات کاملاً معاف است — تغییری که میتواند مبلغ مالیات نهایی پرداختی خریدار را بهطور محسوس کاهش دهد.
الزام تفکیک اصل کالا از اجرت در فاکتور
برای اجراییشدن این معافیت، اتحادیه از فروشندگان خواسته در صورتحساب فروش، دو بخش را بهروشنی از هم تفکیک کنند:
- بخش معاف: ارزش اصل طلا، جواهر یا پلاتین بهکاررفته در مصنوع
- بخش مشمول مالیات: اجرت ساخت، حقالعمل و سود فروشنده (مشمول مالیات ۹٪)
این تفکیک، پیشنیاز فنی محاسبه صحیح مالیات است؛ بدون آن، امکان اعمال معافیت روی بخش «اصل کالا» وجود نخواهد داشت.
ممنوعیت دریافت مالیات از اصل طلا
بند دوم اطلاعیه، این الزام را بهصورت یک ممنوعیت صریح بیان میکند: از ۱۳ دی ۱۴۰۰ به بعد، فروشندگان «به هیچ عنوان» مجاز به دریافت مالیات و عوارض ارزش افزوده از اصل طلا، جواهر و پلاتین نیستند. این عبارت قاطع، جایی برای تفسیرهای متفاوت باقی نمیگذارد.
ضمانت اجرای سختگیرانه: جریمه دو برابر و غیرقابل بخشودگی
نکتهای که این اطلاعیه را از نظر شدت ضمانت اجرا متمایز میکند، جریمه تعیینشده برای متخلفان است: اگر فروشندهای برخلاف این قانون، مالیات از اصل طلا دریافت کند، علاوهبر الزام به عودت کامل مبلغ دریافتی، مشمول جریمهای معادل دو برابر همان مبلغ خواهد شد — جریمهای که بهصراحت «غیرقابل بخشودگی» اعلام شده است. این سطح از دقت در تعیین رقم جریمه و قطعیت آن (بدون امکان بخشش)، در میان تمام اطلاعیههای بررسیشده اتحادیه، بیسابقه است.
بررسی آثار بخشنامه
تأثیر بر طلافروشان
طلافروشان باید سیستم صدور فاکتور خود را بهگونهای اصلاح کنند که اصل طلا، جواهر یا پلاتین از اجرت، حقالعمل و سود بهوضوح تفکیک شود. با توجه به جریمه سنگین و غیرقابل بخشودگی تعیینشده، رعایت دقیق این الزام برای فروشندگان از اهمیت بالایی برخوردار است.
تأثیر بر فروشندگان آنلاین
فروشندگان آنلاین طلا و جواهر نیز مشمول همین قانون هستند و باید در صورتحسابهای الکترونیکی یا فاکتورهای صادره برای خرید آنلاین، همان تفکیک اصل کالا از اجرت را رعایت کنند تا از جریمه احتمالی مصون بمانند.
تأثیر بر خریداران
این تغییر، مستقیمترین و ملموسترین تأثیر مثبت مالی را در میان تمام اطلاعیههای بررسیشده برای خریداران دارد؛ چراکه از این پس، خریدار طلا فقط برای اجرت ساخت و سود فروشنده مالیات پرداخت میکند، نه برای ارزش خود طلا — تغییری که میتواند هزینه نهایی خرید طلا را کاهش دهد.
تأثیر بر اتحادیهها
این اطلاعیه، نمونهای از نقش اتحادیه بهعنوان واسط انتقال قوانین بالادستی به اعضای صنف است. اتحادیه با ابلاغ سریع و شفاف این قانون، نقش خود را در تسهیل انطباق اعضای صنف با مقررات مالیاتی جدید ایفا کرده است.
نکات مهم اجرایی
- از ۱۳ دی ۱۴۰۰، اصل طلا، جواهر و پلاتین بهکاررفته در مصنوعات از مالیات و عوارض ارزش افزوده معاف است.
- فقط اجرت ساخت، حقالعمل و سود فروشنده با نرخ ۹٪ مشمول مالیات و عوارض است.
- فروشندگان باید اصل کالا را از اجرت/سود در صورتحساب فروش تفکیک کنند.
- دریافت مالیات از اصل طلا، جواهر و پلاتین به هیچ عنوان مجاز نیست.
- تخلف از این قانون، مستلزم عودت مبلغ دریافتی و جریمهای معادل دو برابر آن است.
- این جریمه غیرقابل بخشودگی اعلام شده است.
سوالات متداول
از چه تاریخی اصل طلا از مالیات بر ارزش افزوده معاف شده است؟
از تاریخ ۱۳ دی ۱۴۰۰، اصل طلا، جواهر و پلاتین بهکاررفته در مصنوعات ساختهشده، از مالیات و عوارض ارزش افزوده معاف است.
مالیات بر ارزش افزوده طلا اکنون روی چه بخشی محاسبه میشود؟
طبق این اطلاعیه، فقط اجرت ساخت، حقالعمل و سود فروشنده مشمول مالیات و عوارض با نرخ ۹ درصد است؛ اصل طلا، جواهر و پلاتین معاف است.
فروشندگان چه اقدامی باید در فاکتور فروش انجام دهند؟
فروشندگان باید در صورتحساب فروش، اصل طلا، جواهر و پلاتین بهکاررفته را از اجرت ساخت، حقالعمل و سود تفکیک کنند تا امکان محاسبه صحیح مالیات فراهم شود.
اگر فروشندهای از اصل طلا مالیات دریافت کند، چه مجازاتی دارد؟
طبق بند دوم اطلاعیه، فروشنده باید مبلغ دریافتی را عودت دهد و علاوهبر آن، مشمول جریمهای معادل دو برابر مالیات و عوارض دریافتی میشود که غیرقابل بخشودگی است.
این قانون بر چه مبنایی تصویب شده است؟
این تغییر، بخشی از قانون مالیات بر ارزش افزوده مصوب ۲ خرداد ۱۴۰۰ است که بند مربوط به طلا، جواهر و پلاتین آن از ۱۳ دی ۱۴۰۰ لازمالاجرا اعلام شده است.
آیا این تغییر باعث کاهش هزینه خرید طلا برای مصرفکننده میشود؟
از آنجا که مالیات دیگر روی ارزش اصل طلا محاسبه نمیشود و فقط به اجرت و سود تعلق میگیرد، این تغییر میتواند مبلغ مالیات پرداختی خریدار را نسبت به روش محاسبه پیشین کاهش دهد.